Vai trò của Đảng trong hoàn thiện chính sách Bảo hiểm tiền gửi - Nhìn từ thực tiễn Bảo hiểm tiền gửi Việt Nam
Trong quá trình xây dựng và hoàn thiện chính sách bảo hiểm tiền gửi, sự lãnh đạo, định hướng của Đảng có vai trò quan trọng trong việc định hướng chính sách và thúc đẩy hoàn thiện thể chế. Đây là cơ sở để chính sách bảo hiểm tiền gửi ngày càng phù hợp với thực tiễn, bảo vệ quyền lợi người gửi tiền và góp phần bảo đảm an toàn hệ thống các tổ chức tín dụng.
Đối với mỗi người dân, tiền gửi vào ngân hàng là thành quả của lao động, tiết kiệm và tích lũy qua thời gian. Khi những khoản tiền ấy được bảo vệ, người dân có thêm cơ sở để yên tâm giao dịch với ngân hàng, qua đó góp phần duy trì dòng vốn phục vụ sản xuất, kinh doanh và phát triển kinh tế. Bởi vậy, bảo vệ người gửi tiền không đơn thuần là vấn đề nghiệp vụ ngân hàng, mà còn liên quan trực tiếp đến quyền lợi của người dân và góp phần đảm bảo sự ổn định của nền kinh tế.
Nhận thức rõ yêu cầu đó, Đảng đã quan tâm lãnh đạo, định hướng việc xây dựng và hoàn thiện chính sách bảo hiểm tiền gửi gắn với mục tiêu bảo đảm an toàn hệ thống các tổ chức tín dụng và bảo vệ quyền, lợi ích hợp pháp của nhân dân. Sự lãnh đạo này được thể hiện trong việc định hướng chính sách, thúc đẩy hoàn thiện khuôn khổ pháp luật và chỉ đạo tổ chức thực hiện phù hợp với yêu cầu của từng giai đoạn phát triển.
Nhìn lại quá trình hình thành và phát triển của chính sách bảo hiểm tiền gửi ở Việt Nam, có thể thấy đây không phải là công việc chỉ dừng lại ở việc ban hành quy định pháp luật. Chính sách cần được thường xuyên xem xét từ thực tiễn, kịp thời nhận diện những vấn đề phát sinh và điều chỉnh để đáp ứng yêu cầu mới. Trong quá trình đó, vai trò lãnh đạo của Đảng là định hướng cho việc hoàn thiện chính sách; Nhà nước thể chế hóa chủ trương thành pháp luật, còn các cơ quan, tổ chức có liên quan đưa chính sách vào cuộc sống. Sự gắn kết giữa các khâu này là yếu tố quan trọng để chính sách bảo hiểm tiền gửi phát huy hiệu quả trong thực tiễn.
Một là, vai trò của Đảng trong lãnh đạo hoàn thiện chính sách bảo hiểm tiền gửi
Bảo hiểm tiền gửi không chỉ là cơ chế chi trả khi tổ chức tham gia bảo hiểm tiền gửi đổ vỡ mà còn là một bộ phận của mạng lưới an toàn tài chính quốc gia, góp phần bảo vệ người gửi tiền, duy trì niềm tin công chúng và hạn chế nguy cơ lan truyền rủi ro trong hệ thống ngân hàng. Vì vậy, việc xây dựng và hoàn thiện chính sách bảo hiểm tiền gửi luôn gắn với yêu cầu bảo đảm an toàn hệ thống tài chính – ngân hàng và ổn định kinh tế - xã hội.
Trong quá trình đó, vai trò lãnh đạo của Đảng được thể hiện trước hết ở việc định hướng những vấn đề lớn về bảo đảm an toàn hệ thống tài chính, bảo vệ quyền và lợi ích hợp pháp của người dân, hoàn thiện thể chế và nâng cao hiệu lực quản lý nhà nước. Từ những định hướng đó, Nhà nước thể chế hóa thành chính sách, pháp luật và tổ chức thực hiện; đồng thời thông qua tổng kết thực tiễn để tiếp tục hoàn thiện chính sách. Đây là quá trình liên tục từ chủ trương của Đảng – thể chế hóa thành pháp luật – tổ chức thực hiện – tổng kết thực tiễn – tiếp tục hoàn thiện chính sách.
Thực tiễn chính sách bảo hiểm tiền gửi ở Việt Nam cho thấy rõ quá trình này. Luật Bảo hiểm tiền gửi số 06/2012/QH13 (Luật Bảo hiểm tiền gửi năm 2012) được Quốc hội khóa XIII, Kỳ họp thứ 3 thông qua ngày 18/6/2012 và có hiệu lực từ ngày 01/01/2013, đã tạo cơ sở pháp lý thống nhất cho hoạt động bảo hiểm tiền gửi, xác lập những vấn đề nền tảng về đối tượng bảo hiểm, tiền gửi được bảo hiểm, hạn mức trả tiền bảo hiểm, phí bảo hiểm, quyền và nghĩa vụ của các bên và hoạt động của tổ chức bảo hiểm tiền gửi. Đây là bước thể chế hóa quan trọng, đưa chính sách bảo hiểm tiền gửi từ định hướng chính sách trở thành một khuôn khổ pháp lý chuyên ngành để tổ chức thực hiện trong thực tiễn.
Sau hơn một thập kỷ thực hiện, thực tiễn hoạt động của hệ thống các tổ chức tín dụng tiếp tục đặt ra những yêu cầu mới. Những vấn đề về xử lý tổ chức tín dụng yếu kém, bảo vệ người gửi tiền, nguồn lực tài chính của tổ chức bảo hiểm tiền gửi, cơ chế chi trả và quản trị rủi ro đòi hỏi chính sách phải được nghiên cứu, điều chỉnh phù hợp. Luật Bảo hiểm tiền gửi số 111/2025/QH15 (Luật Bảo hiểm tiền gửi năm 2025) được Quốc hội khóa XV, Kỳ họp thứ 10 thông qua ngày 10/12/2025, có hiệu lực thi hành từ ngày 01/5/2026 là một minh chứng rõ nét cho yêu cầu đó. Trong quá trình xây dựng Luật, Chính phủ xác định rõ dự án Luật phải tiếp tục thể chế hóa đường lối, chủ trương của Đảng, chính sách, pháp luật của Nhà nước về bảo hiểm tiền gửi; đồng thời yêu cầu nghiên cứu, hoàn thiện dự án Luật theo các chủ trương mới của Đảng về đổi mới công tác xây dựng và thi hành pháp luật, phát triển khoa học, công nghệ, đổi mới sáng tạo, chuyển đổi số và phát triển kinh tế.
Đáng chú ý, Nghị quyết số 66-NQ/TW ngày 30/4/2025 của Bộ Chính trị về đổi mới công tác xây dựng và thi hành pháp luật đáp ứng yêu cầu phát triển đất nước trong kỷ nguyên mới đã được Chính phủ xác định là một trong những cơ sở cần quán triệt trong quá trình hoàn thiện dự án Luật Bảo hiểm tiền gửi (sửa đổi). Điều này cho thấy quá trình xây dựng pháp luật về bảo hiểm tiền gửi không diễn ra tách rời khỏi định hướng chung của Đảng về xây dựng và hoàn thiện Nhà nước pháp quyền, mà được đặt trong tổng thể yêu cầu đổi mới công tác xây dựng và thi hành pháp luật.
Luật Bảo hiểm tiền gửi năm 2025 tiếp tục hoàn thiện nhiều nội dung quan trọng của chính sách, trong đó có cơ chế xác định hạn mức trả tiền bảo hiểm, các trường hợp phát sinh nghĩa vụ trả tiền bảo hiểm và cơ chế hỗ trợ nguồn lực tài chính cho tổ chức bảo hiểm tiền gửi.
Như vậy, dấu ấn lãnh đạo của Đảng trong chính sách bảo hiểm tiền gửi không chỉ thể hiện ở việc xác định những định hướng lớn, mà còn ở khả năng dẫn dắt quá trình chính sách vận động cùng thực tiễn. Khi hệ thống ngân hàng thay đổi, rủi ro thay đổi và yêu cầu bảo vệ người gửi tiền thay đổi, chính sách được tổng kết, đánh giá và điều chỉnh; khi chủ trương mới của Đảng được xác lập, các yêu cầu đó được nghiên cứu để thể chế hóa trong pháp luật. Từ Luật Bảo hiểm tiền gửi năm 2012 đến Luật Bảo hiểm tiền gửi năm 2025 là một minh chứng cụ thể cho quá trình Đảng định hướng – Nhà nước thể chế hóa – thực tiễn kiểm nghiệm – chính sách tiếp tục được hoàn thiện.
Đây cũng chính là cơ sở để nhìn nhận vai trò của Đảng bộ Bảo hiểm tiền gửi Việt Nam và các chi bộ trực thuộc ở một cấp độ khác: không chỉ quán triệt chủ trương, chính sách và pháp luật, mà còn lãnh đạo tổ chức thực hiện, đưa những quy định của pháp luật vào từng nhiệm vụ nghiệp vụ, từng quy chế, quy trình và hoạt động cụ thể của Bảo hiểm tiền gửi Việt Nam.
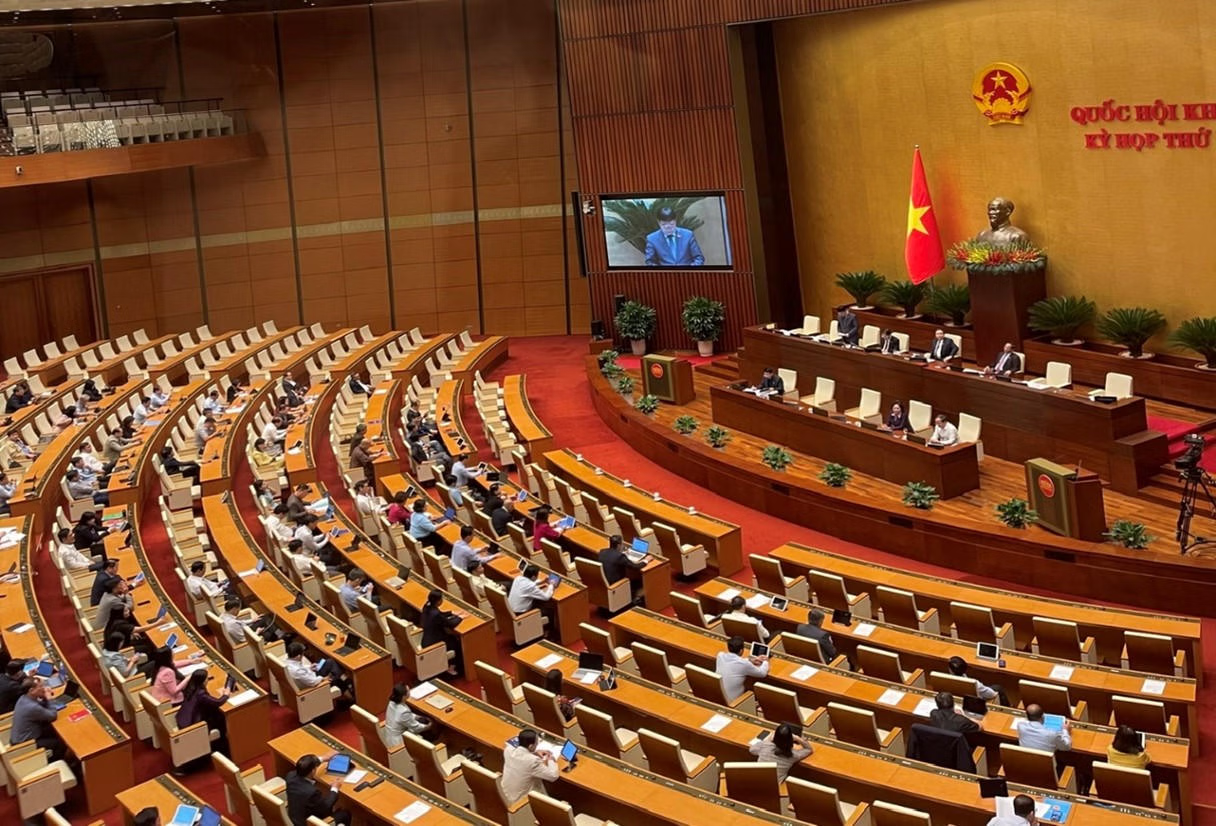
Hai là, vai trò lãnh đạo của Đảng trong việc xây dựng, ban hành Luật Bảo hiểm tiền gửi
Nếu ở tầm chính sách, vai trò lãnh đạo của Đảng được thể hiện ở việc xác lập định hướng và mục tiêu lớn, thì trong quá trình xây dựng pháp luật, vai trò đó được thể hiện ở việc lãnh đạo, định hướng để các chủ trương được cụ thể hóa thành những quy phạm pháp luật phù hợp với yêu cầu phát triển của đất nước và thực tiễn của lĩnh vực bảo hiểm tiền gửi.
Một dấu mốc quan trọng là Luật Bảo hiểm tiền gửi năm 2012 đã xác lập một khuôn khổ pháp lý chuyên ngành tương đối toàn diện cho hoạt động bảo hiểm tiền gửi, từ mục đích bảo vệ quyền và lợi ích hợp pháp của người gửi tiền, duy trì sự ổn định của hệ thống các tổ chức tín dụng đến quy định về tổ chức bảo hiểm tiền gửi, phí bảo hiểm, chi trả tiền bảo hiểm, quản lý nhà nước và trách nhiệm của các chủ thể liên quan.
Điểm đáng chú ý là pháp luật về bảo hiểm tiền gửi không được xem là một khuôn khổ bất biến. Quá trình thực thi Luật năm 2012 đã cung cấp cơ sở thực tiễn để đánh giá những nội dung còn phù hợp, những vấn đề phát sinh và những yêu cầu mới cần được pháp luật điều chỉnh. Đây chính là cơ sở quan trọng để tiến hành nghiên cứu, xây dựng Luật Bảo hiểm tiền gửi năm 2025.
Trong quá trình xây dựng Luật mới, yêu cầu không chỉ là sửa đổi một số quy định riêng lẻ mà là tiếp tục hoàn thiện cơ chế pháp lý để tổ chức bảo hiểm tiền gửi có đủ năng lực thực hiện tốt hơn chức năng bảo vệ người gửi tiền và tham gia vào mạng lưới an toàn tài chính. Những vấn đề như cơ chế trả tiền bảo hiểm, nguồn lực tài chính, phí bảo hiểm, hoạt động của tổ chức bảo hiểm tiền gửi và cơ chế phối hợp với các cơ quan có thẩm quyền được đặt trong một chỉnh thể thống nhất.
Kết quả của quá trình đó là Luật Bảo hiểm tiền gửi năm 2025 đã có những điều chỉnh quan trọng về cơ chế hoạt động của tổ chức bảo hiểm tiền gửi, trong đó có việc đổi mới quy định về thời điểm phát sinh nghĩa vụ trả tiền bảo hiểm, cơ chế xác định hạn mức trả tiền bảo hiểm, nguồn vốn hoạt động và cơ chế hỗ trợ tài chính, qua đó tạo khuôn khổ pháp lý mới cho hoạt động bảo hiểm tiền gửi trong giai đoạn tiếp theo.
Đáng chú ý, Luật Bảo hiểm tiền gửi năm 2025 không chỉ kế thừa những giá trị đã được kiểm nghiệm qua hơn một thập kỷ thi hành Luật Bảo hiểm tiền gửi năm 2012 mà còn thể chế hóa yêu cầu đổi mới phương thức hoạt động, tăng cường năng lực quản trị và nâng cao khả năng ứng phó với rủi ro của tổ chức bảo hiểm tiền gửi. Đây là sự chuyển biến từ việc xây dựng một khuôn khổ pháp lý để “thực hiện chính sách” sang xây dựng khuôn khổ pháp lý để tổ chức bảo hiểm tiền gửi chủ động hơn trong thực hiện chức năng bảo vệ người gửi tiền và góp phần bảo đảm an toàn hệ thống.
Từ góc độ lập pháp, hành trình từ Luật Bảo hiểm tiền gửi năm 2012 đến Luật Bảo hiểm tiền gửi năm 2025 cho thấy rõ sự vận động liên tục của chính sách dưới sự lãnh đạo, định hướng của Đảng và sự thể chế hóa của Nhà nước. Nếu Luật Bảo hiểm tiền gửi năm 2012 tạo nền tảng pháp lý chuyên ngành thì Luật Bảo hiểm tiền gửi năm 2025 tiếp tục điều chỉnh khuôn khổ đó theo yêu cầu mới của hệ thống tài chính – ngân hàng.
Với Bảo hiểm tiền gửi Việt Nam, mỗi lần pháp luật thay đổi cũng đồng nghĩa với một lần phải chuyển hóa quy định của Luật thành hệ thống văn bản quản trị, điều hành. Vì vậy, việc Luật Bảo hiểm tiền gửi năm 2025 được ban hành không phải là điểm kết thúc của quá trình hoàn thiện thể chế, mà là điểm khởi đầu cho một giai đoạn tổ chức thực hiện sâu rộng hơn.
Đây cũng là cầu nối để thấy rõ vai trò của Đảng bộ Bảo hiểm tiền gửi Việt Nam và các chi bộ trực thuộc. Nếu quá trình xây dựng, ban hành Luật thể hiện vai trò lãnh đạo của Đảng ở cấp độ định hướng và thể chế hóa chính sách, thì ở cấp độ tổ chức, các cấp ủy Đảng có trách nhiệm lãnh đạo việc quán triệt, tổ chức thực hiện pháp luật, đưa những yêu cầu của Luật vào từng nhiệm vụ, từng quy chế, quy trình và hoạt động nghiệp vụ của Bảo hiểm tiền gửi Việt Nam.
Như vậy, dấu ấn của Đảng trong quá trình xây dựng Luật Bảo hiểm tiền gửi không chỉ nằm ở một thời điểm ban hành đạo luật, mà thể hiện trong cả một chu trình lập pháp: từ định hướng chính sách, xây dựng pháp luật, tổng kết thực tiễn, sửa đổi pháp luật đến tổ chức thực hiện. Chính chu trình đó tạo nên sự liên tục giữa chủ trương, pháp luật và thực tiễn, để chính sách bảo hiểm tiền gửi không ngừng được hoàn thiện cùng với yêu cầu phát triển của đất nước.
Ba là, vai trò của các cấp ủy Đảng trong lãnh đạo Bảo hiểm tiền gửi Việt Nam thực thi pháp luật về bảo hiểm tiền gửi
Nếu việc xây dựng, ban hành pháp luật là quá trình thể chế hóa chủ trương, thì tổ chức thực hiện pháp luật là khâu đưa chủ trương, chính sách vào thực tiễn. Tại Bảo hiểm tiền gửi Việt Nam, vai trò của Đảng bộ Bảo hiểm tiền gửi Việt Nam và các chi bộ trực thuộc được thể hiện trước hết ở việc gắn công tác xây dựng Đảng với lãnh đạo thực hiện nhiệm vụ chính trị, chuyên môn của đơn vị, bảo đảm việc thực thi chính sách bảo hiểm tiền gửi được triển khai thống nhất trong toàn hệ thống.
Một minh chứng rõ nét là Đại hội đại biểu Đảng bộ Bảo hiểm tiền gửi Việt Nam lần thứ III, nhiệm kỳ 2025–2030, được tổ chức trong tháng 7/2025. Đại hội xác định phương hướng phát huy tinh thần “Đoàn kết - Dân chủ - Đổi mới - Hiệu quả - Phát triển”, qua đó đặt công tác xây dựng Đảng trong mối quan hệ chặt chẽ với yêu cầu thực hiện nhiệm vụ chính trị và chuyên môn của Bảo hiểm tiền gửi Việt Nam trong giai đoạn mới.
Vai trò lãnh đạo đó tiếp tục được thể hiện trong hoạt động của Đảng ủy Bảo hiểm tiền gửi Việt Nam sau Đại hội. Hội nghị Ban Chấp hành Đảng bộ lần thứ V, nhiệm kỳ 2025–2030 ngày 03/4/2026 đã đánh giá kết quả lãnh đạo thực hiện nhiệm vụ quý I/2026, xác định nhiệm vụ trọng tâm quý II/2026 và triển khai các văn bản chỉ đạo của Trung ương, Đảng ủy Chính phủ và Đảng ủy Ngân hàng Nhà nước Việt Nam. Theo thông tin công bố của Bảo hiểm tiền gửi Việt Nam, Đảng ủy đã lãnh đạo, chỉ đạo các cấp ủy trực thuộc triển khai đồng bộ các nhiệm vụ, bảo đảm tiến độ và chất lượng theo kế hoạch.
Một biểu hiện quan trọng khác là việc đưa các chủ trương mới của Đảng vào nhận thức và hành động của tổ chức. Tháng 5/2025, Đảng bộ Bảo hiểm tiền gửi Việt Nam tham dự Hội nghị toàn quốc quán triệt, triển khai thực hiện Nghị quyết số 66-NQ/TW ngày 30/4/2025 của Bộ Chính trị về đổi mới công tác xây dựng và thi hành pháp luật. Đây là cơ sở quan trọng để nâng cao nhận thức về yêu cầu đổi mới công tác xây dựng và thi hành pháp luật, từ đó gắn với việc rà soát, hoàn thiện thể chế và tổ chức thực hiện pháp luật trong hoạt động của Bảo hiểm tiền gửi Việt Nam.
Đặc biệt, việc triển khai Luật Bảo hiểm tiền gửi năm 2025 có thể xem là một minh chứng trực tiếp cho vai trò của các cấp ủy Đảng trong lãnh đạo thực thi pháp luật. Luật Bảo hiểm tiền gửi năm 2025, đặt ra nhiều yêu cầu mới đối với tổ chức bảo hiểm tiền gửi. Để đưa Luật vào thực tiễn, Bảo hiểm tiền gửi Việt Nam phải đồng thời thực hiện nhiều nhiệm vụ: rà soát hệ thống văn bản nội bộ; cập nhật quy trình nghiệp vụ; chuẩn bị nguồn lực, dữ liệu và hệ thống công nghệ; tổ chức đào tạo, phổ biến quy định mới; đồng thời phối hợp với các tổ chức tham gia bảo hiểm tiền gửi và cơ quan có thẩm quyền trong quá trình triển khai.
Thực tiễn năm 2026 cho thấy việc thực thi Luật mới không chỉ dừng ở công việc nội bộ. Bảo hiểm tiền gửi Việt Nam đã tổ chức các hoạt động phổ biến chính sách và Luật Bảo hiểm tiền gửi năm 2025 đến các tổ chức tham gia bảo hiểm tiền gửi, qua đó đưa những quy định mới đến gần hơn với các chủ thể trực tiếp thực hiện chính sách.
Cùng với đó, công tác Đảng được gắn với việc lãnh đạo thực hiện nhiệm vụ tại các đơn vị trực thuộc. Hội nghị tổng kết công tác Đảng năm 2025, triển khai nhiệm vụ năm 2026 tại Bảo hiểm tiền gửi Việt Nam và các chi nhánh cho thấy công tác Đảng được triển khai đồng thời với việc đánh giá kết quả thực hiện nhiệm vụ và xác định nhiệm vụ trong năm tiếp theo. Điều này cho thấy hoạt động của các chi bộ không tách rời nhiệm vụ chuyên môn mà được đặt trong tổng thể lãnh đạo thực hiện nhiệm vụ chính trị của đơn vị.
Từ những minh chứng trên có thể thấy, vai trò của các cấp ủy Đảng tại Bảo hiểm tiền gửi Việt Nam không chỉ dừng ở việc quán triệt chủ trương, nghị quyết mà được thể hiện qua việc lãnh đạo chuyển hóa chủ trương và pháp luật thành nhiệm vụ cụ thể, chương trình công tác và hành động của từng đơn vị, từng cán bộ, đảng viên. Đặc biệt, trong quá trình triển khai Luật Bảo hiểm tiền gửi năm 2025, vai trò đó càng thể hiện rõ qua yêu cầu thống nhất nhận thức, thống nhất hành động, nâng cao trách nhiệm và chủ động đổi mới phương thức thực hiện nhiệm vụ.
Nếu Luật Bảo hiểm tiền gửi năm 2025 là khuôn khổ pháp lý mới, thì các cấp ủy Đảng chính là một trong những nhân tố quan trọng trong việc bảo đảm khuôn khổ đó được quán triệt và thực hiện thống nhất trong tổ chức. Từ cấp Đảng bộ đến các chi bộ trực thuộc, sự gắn kết giữa công tác xây dựng Đảng với nhiệm vụ chuyên môn tạo nên một chuỗi liên tục: quán triệt chủ trương – lãnh đạo thực hiện nhiệm vụ – kiểm tra, giám sát – phát hiện vấn đề từ thực tiễn – đề xuất hoàn thiện và tổ chức thực hiện.
Qua đó, dấu ấn của công tác Đảng tại Bảo hiểm tiền gửi Việt Nam được thể hiện không phải bằng những hoạt động tách biệt với chuyên môn, mà ngay trong quá trình tổ chức thực hiện chính sách bảo hiểm tiền gửi, hoàn thiện quản trị nội bộ và nâng cao chất lượng thực thi pháp luật. Đây cũng là điểm nối từ vai trò lãnh đạo của Đảng ở cấp độ chính sách, pháp luật sang hiệu quả thực hiện chính sách trong thực tiễn tại Bảo hiểm tiền gửi Việt Nam.
Nhìn lại quá trình hình thành và phát triển của chính sách bảo hiểm tiền gửi ở Việt Nam có thể thấy, hoàn thiện thể chế không phải là công việc diễn ra trong một thời điểm, mà là một quá trình liên tục gắn với yêu cầu phát triển của đất nước, sự vận động của hệ thống tài chính – ngân hàng và những vấn đề đặt ra từ thực tiễn. Trong quá trình đó, vai trò lãnh đạo của Đảng được thể hiện xuyên suốt từ định hướng chính sách, lãnh đạo thể chế hóa chủ trương thành pháp luật đến lãnh đạo tổ chức thực hiện và tổng kết thực tiễn để tiếp tục hoàn thiện chính sách.
Từ Luật Bảo hiểm tiền gửi năm 2012 đến Luật Bảo hiểm tiền gửi năm 2025 là một chặng đường cho thấy rõ sự vận động đó. Nếu Luật Bảo hiểm tiền gửi năm 2012 đặt nền móng pháp lý cho hoạt động bảo hiểm tiền gửi thì Luật Bảo hiểm tiền gửi năm 2025 tiếp tục hoàn thiện khuôn khổ pháp lý trước những yêu cầu mới về bảo vệ người gửi tiền, xử lý tổ chức tín dụng, nguồn lực tài chính, quản trị rủi ro và năng lực của tổ chức bảo hiểm tiền gửi. Tuy nhiên, một đạo luật chỉ thực sự phát huy giá trị khi được tổ chức thực hiện nghiêm túc, thống nhất và hiệu quả.
Đối với Bảo hiểm tiền gửi Việt Nam, triển khai Luật Bảo hiểm tiền gửi năm 2025 không chỉ là yêu cầu cập nhật một hệ thống quy định pháp luật mới, mà còn là một quá trình đổi mới toàn diện về nhận thức, tổ chức, quản trị và phương thức thực hiện nhiệm vụ. Từ rà soát, hoàn thiện quy chế, quy trình nội bộ; kiện toàn phân công, phân cấp; nâng cao chất lượng đội ngũ; đến đổi mới công nghệ, dữ liệu, quản trị rủi ro và tăng cường phối hợp với các cơ quan, tổ chức có liên quan, tất cả đều hướng tới mục tiêu đưa chính sách bảo hiểm tiền gửi thực sự đi vào cuộc sống.
Trong quá trình đó, vai trò của Đảng bộ Bảo hiểm tiền gửi Việt Nam và các chi bộ trực thuộc có ý nghĩa đặc biệt quan trọng. Sự lãnh đạo của các cấp ủy không tách rời nhiệm vụ chuyên môn mà được thể hiện ngay trong việc lãnh đạo thực hiện nhiệm vụ chính trị, quán triệt và tổ chức thực hiện chủ trương, đường lối của Đảng, chính sách, pháp luật của Nhà nước; phát huy trách nhiệm nêu gương của cán bộ, đảng viên; tăng cường kỷ luật, kỷ cương; đồng thời khuyến khích tinh thần chủ động, đổi mới và trách nhiệm trong thực hiện nhiệm vụ.
Trong giai đoạn mới, yêu cầu đặt ra đối với Bảo hiểm tiền gửi Việt Nam không chỉ là “đúng luật”, mà còn phải “hiệu quả, chủ động và thích ứng” trước những thay đổi nhanh chóng của hệ thống tài chính – ngân hàng. Điều đó đòi hỏi tiếp tục phát huy vai trò lãnh đạo của Đảng trong hoàn thiện thể chế; nâng cao năng lực nghiên cứu, dự báo và tổng kết thực tiễn; xây dựng đội ngũ cán bộ có năng lực chuyên môn và tư duy liên ngành; đẩy mạnh chuyển đổi số; hoàn thiện quản trị rủi ro và chủ động tham gia vào quá trình hoàn thiện chính sách bảo hiểm tiền gửi.
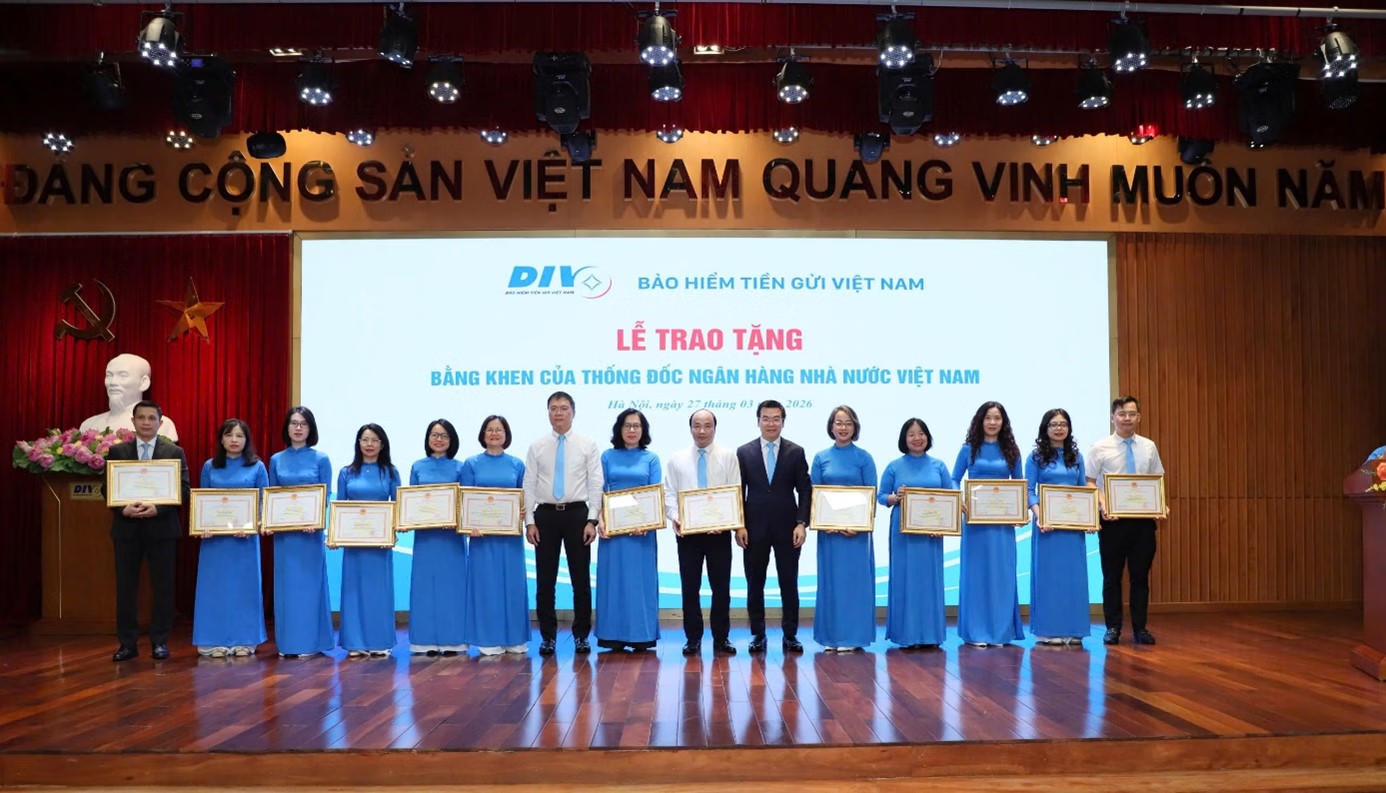
Suy cho cùng, giá trị của thể chế không chỉ nằm ở những điều khoản được viết trong luật, mà còn ở khả năng biến những điều khoản đó thành hành động thống nhất và kết quả cụ thể trong thực tiễn. Với Bảo hiểm tiền gửi Việt Nam, đó là khả năng bảo vệ tốt hơn quyền và lợi ích hợp pháp của người gửi tiền, góp phần duy trì niềm tin công chúng và hỗ trợ bảo đảm an toàn hệ thống các tổ chức tín dụng.
Từ chủ trương của Đảng đến pháp luật của Nhà nước, từ pháp luật đến thể chế quản trị và từ thể chế đến tổ chức thực hiện – đó là một hành trình liên tục. Sự lãnh đạo của Đảng trong hoàn thiện thể chế bảo hiểm tiền gửi vì thế không chỉ được nhìn nhận qua những đạo luật đã được ban hành, mà còn được thể hiện trong từng bước chuyển biến của tổ chức, từng quy trình được hoàn thiện và từng nhiệm vụ được thực hiện trong thực tiễn.
Và phía sau mỗi quy định về bảo hiểm tiền gửi, phía sau mỗi cơ chế chi trả, mỗi quy trình nghiệp vụ và mỗi nỗ lực hoàn thiện thể chế, vẫn là một mục tiêu xuyên suốt: bảo vệ niềm tin của người gửi tiền, góp phần giữ vững an toàn hệ thống tài chính – ngân hàng và phục vụ sự phát triển ổn định, bền vững của đất nước.