Hiệp định CEPA Việt Nam – UAE: Mở cánh cửa thị trường Trung Đông và châu Phi cho hàng Việt

Hiệp định Đối tác Kinh tế Toàn diện (CEPA) Việt Nam – UAE không chỉ tạo lợi thế về thuế quan cho hàng hóa Việt Nam tại thị trường UAE mà còn mở ra cơ hội tiếp cận không gian thương mại rộng lớn hơn tại Trung Đông và châu Phi. Tuy nhiên, để biến những cam kết ưu đãi thành đơn hàng thực chất, doanh nghiệp cần chủ động đáp ứng tiêu chuẩn chất lượng, quy tắc xuất xứ và xây dựng chiến lược phân phối dài hạn.
UAE – Cửa ngõ chiến lược đưa hàng Việt vươn ra khu vực
Hiệp định CEPA Việt Nam – UAE chính thức có hiệu lực từ ngày 3/2/2026, đánh dấu bước tiến quan trọng trong quan hệ hợp tác kinh tế, thương mại giữa hai nước. Không chỉ mở rộng khả năng tiếp cận thị trường thông qua các cam kết cắt giảm thuế quan, Hiệp định còn tạo dựng khuôn khổ hợp tác toàn diện, góp phần đưa UAE trở thành một trong những địa bàn chiến lược để hàng hóa Việt Nam thâm nhập sâu hơn vào khu vực Trung Đông và châu Phi.
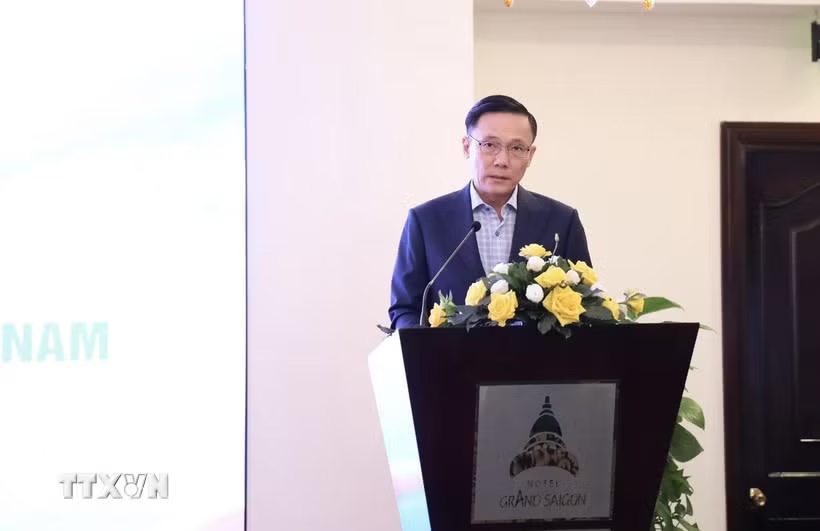
Tại Hội thảo “Hiệp định CEPA Việt Nam – UAE: Tiềm năng xuất khẩu vào thị trường Trung Đông – châu Phi cho doanh nghiệp Việt Nam” do Trung tâm Xúc tiến Thương mại và Đầu tư Thành phố Hồ Chí Minh (ITPC) phối hợp với Cục Xuất nhập khẩu, Bộ Công Thương tổ chức ngày 23/10, các chuyên gia nhận định, lợi thế lớn nhất mà CEPA mang lại không chỉ nằm ở việc giảm chi phí thuế quan, mà còn ở khả năng mở rộng không gian kinh doanh, kết nối thị trường và nâng cao vị thế của hàng hóa Việt Nam trong chuỗi thương mại khu vực.
Ông Lê Anh Hoàng, Phó Giám đốc ITPC cho biết, UAE là thị trường giàu tiềm năng, đồng thời giữ vai trò trung tâm thương mại, logistics và trung chuyển chiến lược tại khu vực Hội đồng Hợp tác Vùng Vịnh (GCC), Trung Đông và châu Phi. Với vị trí địa lý thuận lợi, hệ thống cảng biển, sân bay và hạ tầng logistics phát triển, UAE có khả năng kết nối hàng hóa tới nhiều thị trường lân cận, tạo điều kiện để doanh nghiệp Việt Nam mở rộng hoạt động xuất khẩu.
Đáng chú ý, theo cam kết trong CEPA, UAE xóa bỏ ngay 74,2% số dòng thuế và nâng tỷ lệ này lên 89,2% sau 5 năm thực thi. Đây là lợi thế đáng kể đối với các nhóm hàng xuất khẩu có thế mạnh của Việt Nam, giúp cải thiện khả năng cạnh tranh về giá, mở rộng cơ hội tiếp cận nhà nhập khẩu và hệ thống phân phối tại nước sở tại.
Tuy nhiên, theo ông Lê Anh Hoàng, ưu đãi thuế quan sẽ không tự động chuyển hóa thành đơn hàng nếu doanh nghiệp chưa thực sự am hiểu thị trường và chủ động đáp ứng các điều kiện của Hiệp định. Những yêu cầu về quy tắc xuất xứ, chứng nhận xuất xứ hàng hóa (C/O), tiêu chuẩn chất lượng, quy định nhập khẩu và năng lực thiết lập kênh phân phối chuyên nghiệp đều là những vấn đề doanh nghiệp phải tính toán ngay từ đầu.
Thực tế cho thấy, cơ hội tại UAE cần được nhìn nhận trên nền tảng quy mô và đặc điểm của nền kinh tế này. Ông Phạm Bình An, nguyên Phó Viện trưởng Viện Nghiên cứu phát triển Thành phố Hồ Chí Minh cho biết, GDP của UAE năm 2025 đạt 517,7 tỷ USD, với tốc độ tăng trưởng thực tế 6,2%. Đáng chú ý, nền kinh tế phi dầu mỏ hiện chiếm khoảng 77% GDP, tương đương 398 tỷ USD, với các lĩnh vực chủ lực như tài chính, logistics, bán lẻ và công nghệ cao.
Cùng với đó, đặc điểm dân số và điều kiện tự nhiên tạo ra nhu cầu nhập khẩu lớn đối với hàng hóa thiết yếu. UAE có khoảng 88,5% dân số là người nước ngoài nhập cư; trong khi điều kiện tự nhiên sa mạc khiến diện tích đất nông nghiệp chưa đầy 1%. Vì vậy, quốc gia này phải nhập khẩu khoảng 85-90% nhu cầu lương thực, thực phẩm hằng ngày.
Đây là dư địa đáng chú ý đối với các doanh nghiệp Việt Nam trong lĩnh vực nông sản, thực phẩm chế biến, thủy sản và các mặt hàng tiêu dùng. Đặc biệt, khi lợi thế thuế quan được kết hợp với năng lực cung ứng ổn định, chất lượng đồng đều và khả năng đáp ứng tiêu chuẩn quốc tế, hàng Việt có thêm điều kiện tham gia sâu hơn vào hệ thống phân phối tại UAE.
Thực tế, quan hệ thương mại giữa Việt Nam và UAE đã có nền tảng phát triển trước khi CEPA có hiệu lực. Giai đoạn 2021-2025, kim ngạch xuất khẩu của Việt Nam sang UAE liên tục tăng trưởng, đạt 5,91 tỷ USD vào năm 2025. Trong đó, nhiều nhóm hàng ghi nhận kết quả tích cực như sắt thép, hạt điều, phương tiện vận tải và hàng rau quả.
Theo ông Phạm Bình An, CEPA không chỉ tạo khuôn khổ pháp lý toàn diện, sâu rộng cho hợp tác thương mại song phương mà còn được kỳ vọng thúc đẩy dòng vốn đầu tư trực tiếp từ các quỹ tài chính lớn của UAE vào Việt Nam, nhất là trong các lĩnh vực hạ tầng, năng lượng sạch và chuyển đổi số. Như vậy, cơ hội từ Hiệp định không chỉ giới hạn ở xuất khẩu hàng hóa mà còn mở rộng sang hợp tác đầu tư, phát triển sản xuất và kết nối chuỗi giá trị.
Không chỉ giảm thuế, hàng Việt phải vượt qua hàng rào chất lượng
Dù mở ra nhiều lợi thế, thị trường UAE cũng đặt ra những yêu cầu cao về chất lượng, an toàn và tính minh bạch của hàng hóa. Đây là vấn đề doanh nghiệp cần đặc biệt quan tâm, bởi việc được hưởng ưu đãi thuế quan không đồng nghĩa với việc hàng hóa mặc nhiên được thông quan thuận lợi.
Ông Phạm Bình An lưu ý, các hàng rào kỹ thuật trong thương mại (TBT), biện pháp kiểm dịch động thực vật và an toàn thực phẩm (SPS) của UAE vẫn được áp dụng nghiêm ngặt. Do đó, doanh nghiệp cần phân biệt rõ giữa điều kiện hưởng ưu đãi thuế quan theo CEPA với các điều kiện bắt buộc để hàng hóa được phép nhập khẩu, lưu thông tại thị trường này.
Một trong những yêu cầu đáng chú ý là tiêu chuẩn Halal đối với các nhóm sản phẩm thuộc phạm vi áp dụng. Đây không đơn thuần là việc đáp ứng một chứng nhận trên bao bì, mà đòi hỏi doanh nghiệp kiểm soát toàn bộ chuỗi cung ứng, từ nguồn gốc nguyên liệu, quy trình sản xuất, phòng ngừa nhiễm chéo đến lưu kho và vận chuyển.
Đặc biệt, chứng nhận Halal phải được cơ quan có thẩm quyền của UAE công nhận theo quy định. Nếu không đáp ứng điều kiện công nhận, doanh nghiệp có thể gặp khó khăn trong việc đưa hàng hóa vào hệ thống phân phối, dù sản phẩm đã có chứng nhận tại thị trường khác.
Điều này đòi hỏi doanh nghiệp phải thay đổi cách tiếp cận thị trường. Thay vì chỉ tập trung vào giá bán và lợi thế thuế quan, cần đầu tư bài bản vào hệ thống quản lý chất lượng, truy xuất nguồn gốc, tiêu chuẩn sản xuất và kiểm soát rủi ro trong toàn bộ quá trình cung ứng.
Ở góc độ thị trường, ông Trương Xuân Trung, Trưởng Thương vụ Việt Nam tại UAE nhận định, các ưu đãi thuế quan từ CEPA không chỉ mang lại lợi ích cắt giảm chi phí mà còn là đòn bẩy chiến lược để doanh nghiệp định vị lại vai trò của UAE trong kế hoạch kinh doanh quốc tế.
Theo ông Trương Xuân Trung, UAE cần được nhìn nhận đồng thời trên hai phương diện: thị trường tiêu thụ trực tiếp và trung tâm logistics, phân phối hàng hóa tới các khu vực lân cận ở Trung Đông và châu Phi.
Trước hết, doanh nghiệp Việt Nam cần ưu tiên khai thác thị trường nội địa UAE để thử nghiệm sản phẩm, kiểm chứng khả năng thích ứng và xây dựng thương hiệu. Những nhóm hàng có lợi thế như nông sản tươi, thực phẩm chế biến, dệt may, da giày và đồ nội thất có thể được nghiên cứu để tiếp cận các phân khúc khách hàng phù hợp.
Sau khi tạo dựng được chỗ đứng tại UAE, doanh nghiệp có thể từng bước mở rộng sang các quốc gia thuộc GCC. Đây là khu vực có cơ chế liên minh thuế quan và các quy định hải quan nội khối tương đối thống nhất, tạo điều kiện thuận lợi cho hoạt động thương mại khu vực. Tuy nhiên, doanh nghiệp vẫn phải rà soát các quy định cụ thể về lưu thông, nhập khẩu và xuất xứ đối với từng thị trường.
Đối với khu vực Trung Đông mở rộng và châu Phi, chiến lược thâm nhập cần được phân hóa theo từng cụm địa lý và ngành hàng. Mỗi quốc gia có đặc điểm tiêu dùng, quy định nhập khẩu, môi trường kinh doanh và mức độ cạnh tranh khác nhau. Vì vậy, việc đầu tư dàn trải, thiếu nghiên cứu thị trường và không có đối tác am hiểu địa bàn có thể khiến doanh nghiệp phát sinh chi phí lớn nhưng hiệu quả thấp.
Đại diện Thương vụ Việt Nam tại UAE khuyến nghị doanh nghiệp linh hoạt lựa chọn mô hình phân phối, từ xuất khẩu trực tiếp, thông qua các nhà trung gian tại UAE đến từng bước xây dựng cơ sở hạ tầng kho vận tại nước sở tại. Quan trọng hơn, tư duy kinh doanh cần chuyển từ tìm kiếm khách hàng đơn lẻ sang xây dựng quan hệ với các đối tác có khả năng đồng hành phát triển thị trường lâu dài.
Trong đó, các nhà nhập khẩu chuyên ngành, hệ thống bán lẻ có mạng lưới khu vực, doanh nghiệp kho bãi tại các khu thương mại tự do và nền tảng thương mại điện tử xuyên biên giới là những đối tác cần được ưu tiên nghiên cứu.
Chủ động quy tắc xuất xứ để biến ưu đãi thành lợi thế thực chất
Bên cạnh tiêu chuẩn chất lượng và chiến lược phân phối, quy tắc xuất xứ là một trong những điều kiện then chốt quyết định khả năng tận dụng ưu đãi thuế quan từ CEPA.
Ông Trần Ngọc Bình, Trưởng phòng Quản lý Xuất nhập khẩu Khu vực 3 (Cục Xuất nhập khẩu, Bộ Công Thương) nhấn mạnh, doanh nghiệp cần chủ động nghiên cứu quy tắc xuất xứ hàng hóa, đồng thời rà soát toàn bộ nguồn nguyên liệu, quy trình sản xuất và hồ sơ chứng minh xuất xứ trước khi thực hiện xuất khẩu.
Một trong những nhầm lẫn cần tránh là cho rằng chỉ cần hàng hóa thay đổi mã số hàng hóa sau quá trình sản xuất, gia công thì đương nhiên đáp ứng điều kiện xuất xứ. Trên thực tế, việc chuyển đổi mã số hàng hóa phải được đối chiếu với tiêu chí xuất xứ cụ thể được quy định trong Hiệp định; không phải mọi sự thay đổi mã số đều đủ điều kiện để được công nhận xuất xứ.
Đối với doanh nghiệp sản xuất, các công đoạn gia công, chế biến đơn giản không được công nhận là công đoạn tạo xuất xứ theo quy định. Vì vậy, doanh nghiệp cần kiểm soát chặt chẽ nguồn nguyên liệu đầu vào, xác định tỷ lệ và giá trị nguyên liệu không có xuất xứ, lưu trữ chứng từ liên quan và hoàn thiện hồ sơ C/O đúng yêu cầu.
Bên cạnh đó, việc hiểu rõ cơ chế cộng gộp xuất xứ, ngưỡng linh hoạt đối với nguyên liệu không có xuất xứ và các hình thức chứng nhận xuất xứ được Hiệp định cho phép sẽ giúp doanh nghiệp có thêm phương án tổ chức sản xuất, lựa chọn nguồn cung ứng và khai thác ưu đãi.
Có thể thấy, CEPA đang tạo ra một khuôn khổ thuận lợi hơn để hàng hóa Việt Nam tiếp cận thị trường UAE và xa hơn là Trung Đông, châu Phi. Tuy nhiên, cơ hội chỉ trở thành lợi thế cạnh tranh khi doanh nghiệp đồng thời làm chủ thông tin thị trường, quy tắc xuất xứ, tiêu chuẩn chất lượng và hệ thống phân phối.
Trong bối cảnh cạnh tranh thương mại ngày càng gay gắt, việc tận dụng CEPA không thể chỉ dừng ở mục tiêu hưởng mức thuế thấp hơn. Doanh nghiệp cần coi đây là động lực để tái cơ cấu hoạt động xuất khẩu, nâng cao chất lượng sản phẩm, chuyên nghiệp hóa quản trị và xây dựng mạng lưới đối tác quốc tế.
Khi những điều kiện đó được chuẩn bị đồng bộ, UAE không chỉ là điểm đến của hàng hóa Việt Nam mà còn có thể trở thành bàn đạp để doanh nghiệp từng bước mở rộng hiện diện tại không gian kinh tế Trung Đông và châu Phi, góp phần nâng cao giá trị và vị thế hàng Việt trong thương mại quốc tế.